

بازنشستگی به معنی تمام شدن درآمد نیست، اما معمولاً باعث میشود درآمد فرد کاهش پیدا کند و هزینهها را دقیقتر بررسی کند. از طرفی کسی که سالها برای دوران بازنشستگی پسانداز کرده، همچنان با چالشهایی مثل تورم، افزایش هزینههای درمان و کاهش قدرت خرید دستوپنجه نرم میکند. دقیقاً به همین خاطر حقوق بازنشستگی ممکن است کافی نباشد و داشتن یک سبد سرمایهگذاری میتواند به حفظ ارزش سرمایه و ایجاد درآمد جدید کمک کند.
در دوران بازنشستگی، جبران ضرر مالی کار راحتی نیست. دیگر نمیتوان همیشه با اضافهکاری یا پیدا کردن شغل دوم، پول بیشتری به دست آورد. هزینههای زندگی اما همچنان پابرجاست و حقوق بازنشستگی هم ممکن است به اندازه گرانیها افزایش پیدا نکند. برای همین، نحوه نگهداری و استفاده از پسانداز اهمیت بیشتری پیدا میکند. پولی که بازده آن از تورم کمتر باشد، بهتدریج قدرت خریدش را از دست میدهد؛ حتی اگر مبلغ موجود در حساب کم نشده باشد.
در کنار هزینههای معمول، هزینه دارو، درمان یا مراقبت هم ممکن است بیشتر شود. داشتن درآمدی در کنار حقوق بازنشستگی میتواند پرداخت این هزینهها را راحتتر کند و وابستگی به بقیه را کاهش دهد. البته همه پسانداز قرار نیست یک نقش داشته باشد؛ بخشی باید برای خرجهای ضروری در دسترس بماند و بخش دیگری میتواند با هدف ایجاد درآمد یا حفظ قدرت خرید سرمایهگذاری شود.
در این دوره، دنبال بیشترین سود گشتن همیشه کار درستی نیست. نکته مهمتر این است که فرد برای پرداخت هزینههای زندگی مجبور نشود داراییاش را در زمان نامناسب و با ضرر بفروشد. انتخاب ترکیبی از داراییها با ریسک و نقدشوندگی متفاوت میتواند مفید باشد، به شرط اینکه با مخارج، شرایط زندگی و میزان ریسکپذیری فرد هماهنگ باشد.

هیچ ترکیب و سبد ثابتی برای همه بازنشستگان وجود ندارد. مقدار سرمایه، هزینههای ماهانه، درآمد بازنشستگی، سن، وضعیت خانوادگی و تحمل ریسک در انتخاب داراییها اهمیت زیادی دارند. با این حال ۵ دارایی زیر میتوانند مبنایی برای طراحی یک سبد متنوع باشند.
ملک یکی از گزینههای سنتی سرمایهگذاری در ایران است که بسیاری از افراد از آن برای حفظ ارزش داراییشان در برابر تورم استفاده میکنند. خرید یک واحد مسکونی، زمین یا حتی ملک تجاری میتواند در بلندمدت سود خوبی ایجاد کند. علاوه بر این، اجاره دادن خانه امکان دریافت درآمد ماهانه ایجاد میکند؛ درآمدی که به خصوص برای بازنشستگان اهمیت زیادی دارد.
یکی از مزیتهای اصلی ملک، ماهیت فیزیکی آن است. با خرید ملک، سرمایهگذار مالک دارایی میشود که میتواند آن را اجاره بدهد یا بعداً بفروشد. با این حال خرید ملک به سرمایه اولیه نسبتاً زیادی نیاز دارد و نقدشوندگی آن هم پایینتر از داراییهایی مثل طلا و صندوقهای سرمایهگذاری است. هزینههای تعمیرات، مالیات، عوارض، خالی ماندن ملک و مشکلات احتمالی مستاجر هم باید در محاسبات لحاظ شوند.
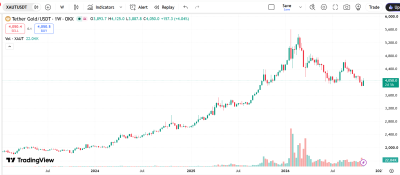
طلا از گذشته یکی از داراییهای محبوب برای حفظ ارزش سرمایه بوده است. قیمت این فلز گرانبها تحت تاثیر عواملی مثل شرایط اقتصادی جهان، نرخ بهره، تقاضای بانکهای مرکزی و نوسانات ارزش دلار قرار دارد و سرمایهگذاری در آن میتواند به متنوعسازی سبد کمک کند.
البته خرید طلا هم بدون ریسک نیست. برای مثال با خرید طلای فیزیکی (مثل طلای زینتی، سکه و شمش) فرد ممکن است کارمزد و اجرت بدهد. علاوه بر این نگهداری طلای زیاد هم خطرناک است و فرد باید از امنیت آنها مطمئن باشد.
به خاطر همین است که بعضی از افراد با خرید پکس گلد یا خرید تتر گلد در بازار کریپتو سعی میکنند با دوری از این ریسکها روی طلا سرمایهگذاری کنند. خرید پکس گلد یا خرید تتر گلد برای افرادی مناسب است که با بازار کریپتو آشنا هستند اما همچنان باید ریسکهایی مثل ریسک صادرکننده، کیف پول دیجیتال، شبکه انتقال و نوسانات قیمت طلا بررسی شوند.

بازار بورس میتواند برای بازنشستگانی که به دنبال رشد بلندمدت سرمایه هستند، گزینه خوبی باشد. خرید سهام شرکتهای فعال در صنایع مختلف به سرمایهگذار اجازه میدهد در سود و زیان فعالیت اقتصادی این شرکتها سهیم شود. همچنین بعضی از شرکتها در دورههای مشخص سود نقدی بین سهامدارانشان تقسیم میکنند که میتواند منبعی برای کسب درآمد مکمل باشد.
یکی از مزیتهای بورس، امکان شروع سرمایهگذاری با مبلغ پایین است. همچنین سرمایهگذار میتواند بدون نیاز به نگهداری فیزیکی دارایی، سهام خود را از طریق سامانههای معاملاتی خرید و فروش کند.
با این حال بازار سهام نوسانات قابلتوجهی دارد و ممکن است در دورههای رکود اقتصادی یا شرایط نامساعد سیاسی، ارزش سرمایه کاهش پیدا کند. استفاده از صندوقهای سهامی یا سرمایهگذاری تدریجی هم میتواند راهکار مناسبی برای افرادی باشد که تجربه کافی در تحلیل بازار ندارند.
صندوقهای درآمد ثابت یکی از گزینههای مناسب برای بازنشستگانی هستند که حفظ سرمایه و دریافت بازدهی نسبتاً باثبات را در اولویت قرار میدهند. این صندوقها بخش زیادی از دارایی خود را در اوراق بدهی، سپردههای بانکی و ابزارهای مالی کمریسک سرمایهگذاری میکنند. به همین خاطر معمولاً نوسانات کمتری نسبت به صندوقهای سهامی دارند.
یکی از مزیتهای این صندوقها، مدیریت حرفهای داراییها است. سرمایهگذار بهجای انتخاب مستقیم اوراق یا بررسی وضعیت شرکتها، واحدهای صندوق را خریداری میکند و مدیریت سرمایه به عهده مدیران متخصص قرار میگیرد. برخی صندوقها پرداخت سود دورهای دارند و برخی دیگر بازدهی را در قیمت واحدهای سرمایهگذاری منعکس میکنند. بنابراین، قبل از انتخاب باید سازوکار پرداخت سود مشخص شود.
نقدشوندگی هم از ویژگیهای مهم خیلی از صندوقهای درآمد ثابت است؛ هرچند زمان تسویه و شرایط ابطال واحدها در صندوقهای مختلف فرق دارد. با وجود ریسک کمتر، این صندوقها کاملاً بدون ریسک نیستند و بازدهی آنها هم ممکن است در بلندمدت از تورم عقب بماند.
برای بازنشستگانی که به درآمد مکمل و دسترسی نسبتاً آسان به سرمایه نیاز دارند، اختصاص بخشی از سبد به صندوقهای درآمد ثابت میتواند تصمیم منطقی باشد. علاوه بر این بهتر است قبل از سرمایهگذاری، سابقه عملکرد، ترکیب داراییها، هزینهها و میزان نقدشوندگی صندوق بررسی شود.
شاید خرید ارز دیجیتال برای بعضی از بازنشستگان جذاب باشد، اما نوسانات این بازار خیلی زیاد است. ارزهای دیجیتال سود تضمینی ندارند و ممکن است بخش زیادی از ارزش خود را از دست بدهند. علاوه بر این ریسک ارزهای دیجیتال یکسان نیست و رفتار میم کوینهایی مثل پپه شبیه ارز دیجیتال بزرگی مثل بیت کوین نیست.

اگر فرد شناخت کافی و ریسکپذیری بالایی داشته باشد، میتواند مبلغ کمی از سرمایهاش را به این بازار اختصاص دهد؛ البته مبلغی که برای مخارج زندگی و درمان ضروری نباشد. قبل از خرید ارز دیجیتال از پلتفرمی مثل نوبیتکس هم باید کارمزدها، امنیت حساب و شیوه نگهداری داراییها بررسی شود. استفاده از وام یا پسانداز ضروری برای ورود به این بازار مناسب نیست.
سبد سرمایهگذاری مناسب بازنشستگان باید بین حفظ ارزش دارایی، درآمدزایی و نقدشوندگی تعادل برقرار کند. ملک و طلا میتوانند به حفظ ارزش سرمایه در برابر تورم کمک کنند، بورس فرصت رشد بلندمدت را فراهم میکند، صندوقهای درآمد ثابت برای کاهش نوسانات و دریافت بازدهی منظمتر کاربرد دارند و بازار کریپتو برای افراد ریسکپذیری مناسب است که توان تحمل ضرر را دارند و با پول هزینههای ضروری وارد نمیشوند. البته سهم دقیق این داراییها از سبد سرمایهگذاری باید متناسب با شرایط مالی و میزان ریسکپذیری هر فرد مشخص شود.

07 مرداد 1405
11 مرداد 1405
11 مرداد 1405
12 مرداد 1405
13 مرداد 1405
13 مرداد 1405
18 مرداد 1405
27 مرداد 1405
27 مرداد 1405
27 مرداد 1405
18 مرداد 1405
21 مرداد 1405
21 مرداد 1405
21 مرداد 1405
21 مرداد 1405
24 مرداد 1405
24 مرداد 1405
26 مرداد 1405
مشاهده بیشتر
28 مرداد 1405
28 مرداد 1405
31 مرداد 1405
31 مرداد 1405
31 مرداد 1405
31 مرداد 1405
17 شهریور 1405
17 شهریور 1405
13 مهر 1405
31 مرداد 1405
14 شهریور 1405
14 شهریور 1405
13 مهر 1405
16 مهر 1405
16 مهر 1405
08 آبان 1405
08 آبان 1405
08 آبان 1405