دو پیش فاکتور روی میز خرید است. هر دو برای پارچه یک دستگاه صادر شده اند، اما مبلغ یکی کمتر است. انتخاب ارزان تر در نگاه اول منطقی به نظر می رسد؛ تا وقتی که هزینه تعویض، زمان نظافت و تعداد نوبت های قابل استفاده وارد حساب نشده باشند. ممکن است همان انتخاب کم هزینه باقی بماند، یا نتیجه مقایسه عوض شود. بدون اطلاعات مصرف، هیچ کدام را نمی توان قطعی دانست.
در خرید پارچه فیلتر پرس، پرسش مفید این است: هر مجموعه در شرایط واقعی کارخانه، چه مقدار کار قابل قبول انجام می دهد و برای انجام آن چقدر هزینه ایجاد می کند؟ پاسخ این سوال از روی برچسب قیمت به دست نمی آید. باید مبلغ خرید را به سابقه کار دستگاه وصل کرد.

مقایسه اقتصادی از دو گزینه مناسب شروع می شود. پارچه ای که با ماده ورودی، شرایط شیمیایی یا شکل صفحه سازگار نیست، با قیمت پایین تر به گزینه قابل قبول تبدیل نمی شود. تایید فنی باید پیش از رتبه بندی مالی انجام شود؛ وگرنه محاسبه دقیق، فقط یک انتخاب نامناسب را دقیق تر توصیف می کند.
واحد خرید هم باید یکسان باشد. قیمت یک تکه پارچه خام را نمی شود کنار قیمت مجموعه برش خورده و دوخته شده گذاشت. هزینه حمل، متعلقات لازم و کار باقی مانده در کارخانه را مشخص کنید. اختلاف ظاهری دو مبلغ گاهی مربوط به محدوده تحویل است، نه تفاوت قیمت یک محصول همسان.
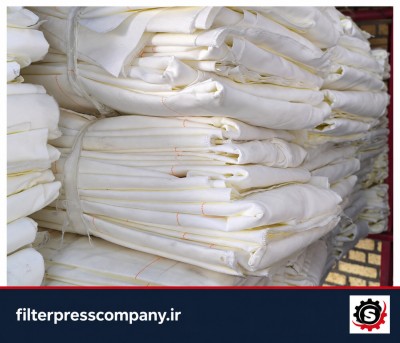
برای مرور مشخصاتی که در این مرحله مطرح می شوند، صفحه پارچه های صافی صفا نقطه شروع بررسی محصول است. تصمیم خرید باید بر مبنای مشخصات تایید شده برای همان دستگاه و پیشنهاد مکتوب فروشنده گرفته شود؛ اطلاعات عمومی محصول جای این تطبیق را نمی گیرد.
گفتن اینکه یک پارچه شش ماه کار کرده، به تنهایی اطلاعات زیادی نمی دهد. یک دستگاه در این مدت هر روز چند نوبت فعال بوده و دستگاه دیگر فقط گاهی روشن شده است. تعداد چرخه ها، شرایط خوراک و مقدار کار انجام شده باید کنار تاریخ نصب ثبت شوند تا مقایسه معنی داشته باشد.
در این محاسبه، منظور از چرخه قابل قبول، نوبتی است که خروجی آن معیارهای تعریف شده کارخانه را داشته باشد. اگر مایع خروجی نیاز به برگشت و پردازش دوباره دارد، نباید آن نوبت را بدون توضیح معادل یک چرخه موفق شمرد. معیار پذیرش را مسئول فرایند پیش از جمع آوری داده مشخص می کند.
شمارش چرخه فقط وقتی مقایسه مناسبی می سازد که بار کاری تقریبا مشابه باشد. اگر مقدار جامد ورودی یا میزان پر شدن محفظه ها متفاوت است، هزینه به ازای جرم ماده خشک پردازش شده می تواند مبنای بهتری باشد. این شاخص به اندازه گیری معتبر نیاز دارد و از وزن کیک خیس به تنهایی به دست نمی آید.
قیمت یک مجموعه پارچه، هزینه خرید آن را نشان می دهد. برای دیدن هزینه مصرف، باید بدانیم همان مجموعه چقدر کار قابل قبول انجام داده است.
فرض کنیم دو مجموعه پارچه از نظر فنی پذیرفته شده اند و در شرایط قابل مقایسه استفاده می شوند. اعداد جدول صرفا برای آموزش محاسبه هستند؛ قیمت بازار، نتیجه آزمایش محصول یا وعده عملکرد هیچ تولیدکننده ای نیستند. هزینه ها به میلیون تومان و مربوط به دوره استفاده از هر مجموعه در نظر گرفته شده اند.
|
مورد محاسبه |
مجموعه اول |
مجموعه دوم |
|
خرید و رساندن مجموعه به کارخانه |
۴۸ |
۶۴ |
|
هزینه مستقیم نصب و رسیدگی در دوره |
۱۲ |
۱۶ |
|
جمع هزینه های منظور شده |
۶۰ |
۸۰ |
|
تعداد چرخه قابل قبول در دوره |
۱۰۰۰ |
۱۶۰۰ |
|
هزینه هر چرخه به تومان |
۶۰ هزار |
۵۰ هزار |
در این مثال، هزینه کل مجموعه دوم بیشتر است، اما روی تعداد بیشتری چرخه تقسیم می شود. حاصل تقسیم ۸۰ میلیون بر ۱۶۰۰، پنجاه هزار تومان است. این نتیجه فقط درباره فرض های همین جدول صدق می کند و ثابت نمی کند که هر پارچه گران تری اقتصادی تر خواهد بود.

حالا فرض را تغییر دهیم. اگر مجموعه دوم فقط ۱۲۰۰ چرخه قابل قبول انجام دهد و هزینه منظور شده همان ۸۰ میلیون بماند، سهم هر چرخه به حدود ۶۶ هزار و ۶۶۷ تومان می رسد. در این حالت، مجموعه اول هزینه کمتری به ازای هر چرخه دارد. بنابراین عدد عمر مصرف باید از داده قابل اتکا بیاید، نه امید به دوام بیشتر.
زمان تعویض پارچه برای همه کارخانه ها ارزش مالی یکسانی ندارد. ممکن است تعویض در توقف برنامه ریزی شده انجام شود و اثری بر خروجی روزانه نگذارد. در خط دیگری، نبود ظرفیت جایگزین باعث عقب افتادن تولید می شود. نوشتن یک نرخ ثابت برای هر ساعت توقف، این تفاوت را پنهان می کند.
برای محاسبه، ابتدا هزینه های مستقیم و قابل ثبت را جدا کنید؛ مانند نفرساعت تعویض و مواد مصرفی مربوط به آن. اثر توقف بر تولید را نیز در ردیف جدا بررسی کنید. اگر همین اثر در هزینه دیگری محاسبه شده، نباید دوباره به جمع اضافه شود. دقت در مرز هزینه ها از بزرگ شدن مصنوعی ارقام جلوگیری می کند.
همه زمان نظافت را هم نمی توان به پارچه نسبت داد. رسوب مواد، وضعیت صفحه و برنامه کار دستگاه در نیاز به رسیدگی نقش دارند. پیش از مقایسه دو مجموعه، مشخص کنید کدام هزینه واقعا قابل انتساب به مصرف آنهاست و درباره کدام مورد هنوز اطلاعات کافی ندارید.
لازم نیست برای شروع، نرم افزار پیچیده ای تهیه شود. یک فرم مشترک میان تولید، نگهداری و خرید کافی است، به شرط اینکه واحد اندازه گیری و مسئول ثبت روشن باشند. جدول زیر نمونه ای برای طراحی چنین فرمی است؛ جزئیات آن باید با شیوه کار کارخانه هماهنگ شود.
|
داده مورد نیاز |
روش ثبت پیشنهادی |
کاربرد در تصمیم خرید |
|
کد مجموعه و تاریخ نصب |
همراه شماره دستگاه |
اتصال هزینه به مصرف مشخص |
|
چرخه و بار کاری |
گزارش هر شیفت |
مقایسه دوره های مشابه |
|
نتیجه خروجی |
طبق معیار پذیرش کارخانه |
جدا کردن کار پذیرفته شده |
|
رسیدگی و تعویض |
زمان و هزینه مستقیم |
برآورد هزینه دوره مصرف |
|
دلیل خروج از سرویس |
گزارش مسئول فنی |
تفکیک فرسودگی از حادثه |
اگر پارچه بر اثر یک برخورد یا نصب نامناسب آسیب دیده است، آن رخداد را جدا ثبت کنید. کوتاه شدن دوره مصرف در چنین وضعیتی، به تنهایی نشان دهنده کیفیت پایین محصول نیست. حذف کردن آن از گزارش هم درست نیست؛ رخداد باید دیده شود، اما با توضیح علت.
گزارش خرید زمانی قابل دفاع تر می شود که کنار نتیجه محاسبه، فرض ها و داده های نامطمئن هم نوشته شوند؛ یک عدد نهایی بدون این توضیح، تصویر کاملی نمی دهد.

در پایان دوره مصرف، یک صفحه گزارش شامل مشخصات مجموعه، کار انجام شده، هزینه های ثبت شده و علت تعویض تهیه کنید. این گزارش به خرید بعدی کمک می کند و اختلاف نظر میان خرید و تولید را به چند داده قابل بررسی تبدیل می کند. ارزش آن در این است که دفعه بعد، مقایسه از همان دو عدد روی پیش فاکتور شروع و به همان دو عدد ختم نمی شود.

07 مرداد 1405
11 مرداد 1405
11 مرداد 1405
12 مرداد 1405
13 مرداد 1405
13 مرداد 1405
18 مرداد 1405
27 مرداد 1405
27 مرداد 1405
27 مرداد 1405
18 مرداد 1405
21 مرداد 1405
21 مرداد 1405
21 مرداد 1405
21 مرداد 1405
24 مرداد 1405
24 مرداد 1405
26 مرداد 1405
مشاهده بیشتر
28 مرداد 1405
28 مرداد 1405
31 مرداد 1405
31 مرداد 1405
31 مرداد 1405
31 مرداد 1405
17 شهریور 1405
17 شهریور 1405
13 مهر 1405
31 مرداد 1405
14 شهریور 1405
14 شهریور 1405
13 مهر 1405
16 مهر 1405
16 مهر 1405
08 آبان 1405
08 آبان 1405
08 آبان 1405